
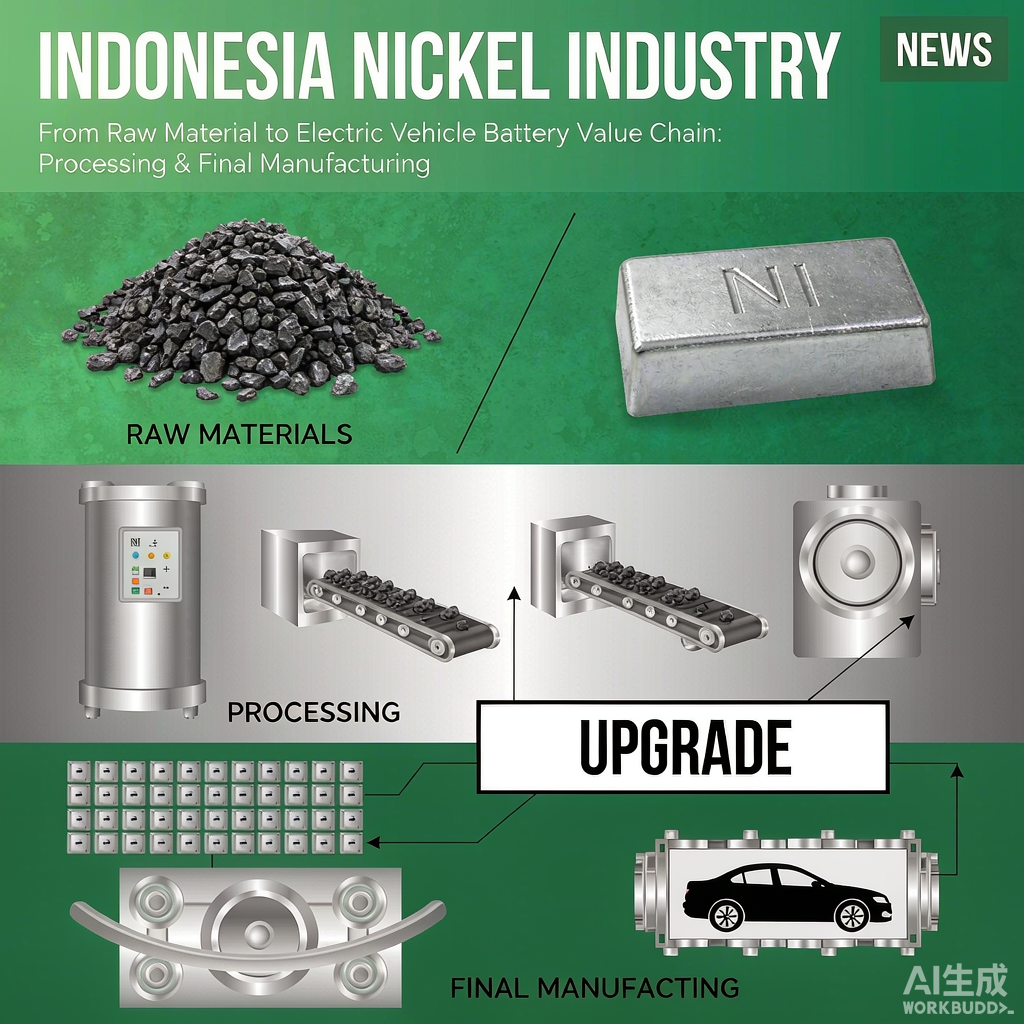
印尼的镍产业下游化,已经走过了「禁止原矿出口」这个最初的阶段。2026年的政策重心,正从「把冶炼留在国内」推进到「把前驱体、正极材料甚至电芯留在国内」。对中资企业而言,这意味着印尼不再只是一个资源采购地,而正在变成一个必须深度参与的产业现场。
一、政策演进的三级台阶
- 第一级:禁止原矿出口(2020年起)。强制镍矿在境内加工,催生了大量RKEF火法冶炼项目
- 第二级:本地含量与投资门槛。要求新建项目达到一定的本地加工深度与股东结构要求
- 第三级:向材料端延伸。鼓励湿法冶炼(HPAL)、硫酸镍、前驱体、正极材料的本地化生产,并对单纯出口中间品的模式设置更高门槛
这条路径的逻辑很清晰:印尼要的不是冶炼厂,而是产业链。越往下游走,政策支持力度越大,但对应的资本、技术、合规门槛也越高。
二、产业链各环节的进入门槛
| 环节 | 资本强度 | 技术门槛 | 中企优势 |
|---|---|---|---|
| 镍矿开采 | 中 | 低 | 逐步让位于本地与第三方 |
| RKEF 火法冶炼(镍铁) | 高 | 中 | 已高度成熟,竞争激烈 |
| HPAL 湿法冶炼(MHP) | 很高 | 高 | 工程总包与运营能力领先 |
| 硫酸镍 / 前驱体 | 高 | 很高 | 技术与客户认证双重壁垒 |
| 正极材料 / 电芯 | 极高 | 极高 | 需与下游车企、电池厂绑定 |
值得注意的是,越往下游,客户认证的重要性越超过产能本身。前驱体与正极材料进入车企供应链通常需要12–24个月的验证周期,这不是靠投资就能缩短的。
三、中企的三种现实定位
定位1:工程与设备输出方
不直接持有冶炼资产,而是以EPC总包、设备供应、工艺包授权的形式参与。风险最低,现金流最好,但天花板也最明显。
定位2:合资运营方
与印尼本地企业或第三方资本合资,中方输出技术与运营管理,印方提供资源与政策通道。这是当前最主流的模式,但要注意股权结构、退出机制、以及本地化用工比例在协议中的明确约定。
定位3:产业链一体化参与者
从冶炼一直做到前驱体,需要与下游电池客户形成长期绑定。适合头部企业,中小企业贸然进入容易陷入「产能建好、订单没到」的困境。
四、必须提前评估的四类风险
- 政策变动风险:下游化要求可能进一步加码,早期按旧规则设计的项目需重新测算
- 电力与基础设施:湿法冶炼对电力稳定性要求高,需确认自备电厂或电网保障
- 环保与尾矿管理:HPAL的尾矿处置是当地环保关注的焦点,处理不当会引发停产风险
- 汇率与资金回流:印尼盾波动与利润汇出限制,需在设计阶段就安排好资金路径
萨霍特提醒:印尼镍产业链的机会是真实的,但「早进入就能吃到红利」的阶段已经过去。现在进入的每一家企业,面对的都是更成熟的竞争者和更严格的本地化要求。与其追问「还能不能进」,不如先回答一个问题:在这个产业链上,你不可替代的那一段是什么?