
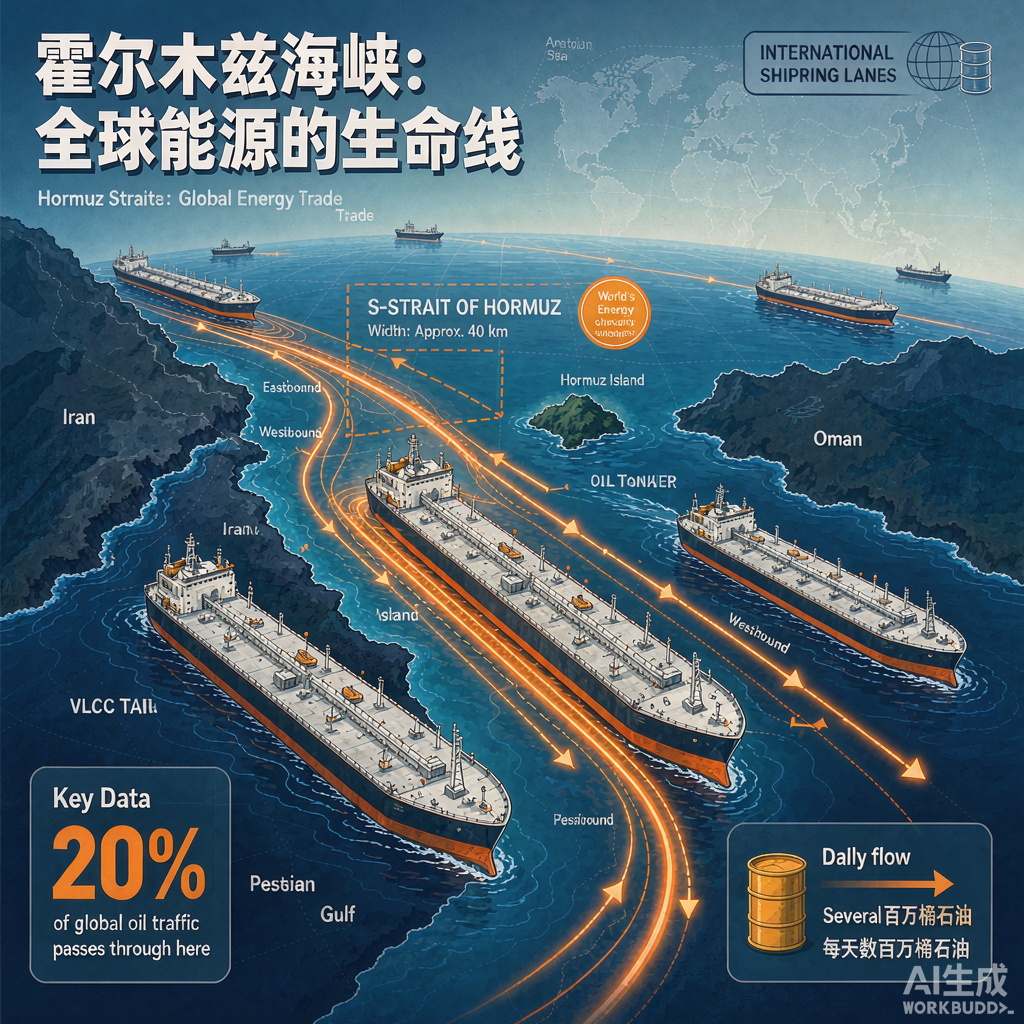
2026年10月以来,霍尔木兹海峡航线的超大型油轮(VLCC)运价出现了近年来少见的连续跳涨。中东—远东航线的租船成本在数周内抬升到年内高位,随之而来的是燃油附加费、战争风险附加费的同步上浮。对于大量依赖中东原油、甲醇、乙二醇、聚乙烯等基础原料的中国外贸与制造业企业来说,这不是一条「别人的航线」,而是直接落在成本表上的一行数字。
一、运价为什么涨:三个同时发生的变化
- 地缘风险溢价重估:船东与保险机构对霍尔木兹通行风险的定价上调,战争险费率抬升直接进入运费
- 运力结构性收紧:部分船东将运力调往大西洋与西非航线,中东—远东的可用吨位减少
- 绕行成本外部化:选择绕好望角或以红海替代路径的船只,单航次里程与时间增加,摊薄了有效运力
这三者叠加,使得运费在短期内呈现「台阶式」上涨而非平滑爬升,而外贸合同往往是提前锁价的,这就造成了成本与售价之间的时间差——这是最容易被忽视的利润黑洞。
二、成本传导链:谁最先被压到
以一条典型链条为例:中东原油 → 国内炼化 → 基础化工品(PE/PP/乙二醇)→ 塑料制品/纺织化纤 → 出口成品。运价上涨最先挤压的是原料采购端,随后通过CIF报价传导至成品出口端,但中间通常有2–3个月的滞后。这意味着:现在签的90天交期订单,很可能在交付时面对的是上调后的运费。
三、三类可执行的对冲路径
路径1:长约锁价 + 分批提货
对于年用量稳定的原料,优先与船公司或货代签订季度或半年期的COA(Contract of Affreightment)协议,锁定基础运价与燃油附加费的上限。同时把提货节奏拆细,避免一次性大额敞口。
路径2:替代航线与港口组合
- 评估经新加坡、巴生港中转的拼箱方案,牺牲部分时效换取运价稳定
- 对非紧急货物采用好望角绕行,虽然航期延长7–12天,但可避开高风险区域溢价
- 关注中欧班列与海铁联运,对高价值、小体积品类具备成本竞争力
路径3:贸易条款重构
把「卖方承担运费」的CIF/CFR条款改为FOB或FCA,将运价波动风险转移到买方侧;若客户坚持CIF,则在合同中加入运费调整条款(BAF浮动机制),明确超过约定幅度时双方分担比例。
四、落地清单
| 动作 | 责任人 | 建议时限 |
|---|---|---|
| 盘点未来6个月中东航线出货计划 | 外贸部 | 本周内 |
| 向2–3家货代索取COA与浮动条款报价 | 物流部 | 10天内 |
| 已在手订单排查运费敞口并书面告知客户 | 业务跟单 | 立即 |
| 更新报价模板,加入运价有效期说明 | 商务 | 2周内 |
萨霍特提醒:运价上涨本身不可怕,可怕的是「报价时按旧运费、交付时按新运费」。外贸企业真正的护城河不是拿到最低运价,而是把运价波动的风险在合同阶段就分配清楚。建议本月内完成一次全量订单的运费敞口自查,把隐性亏损显性化。