
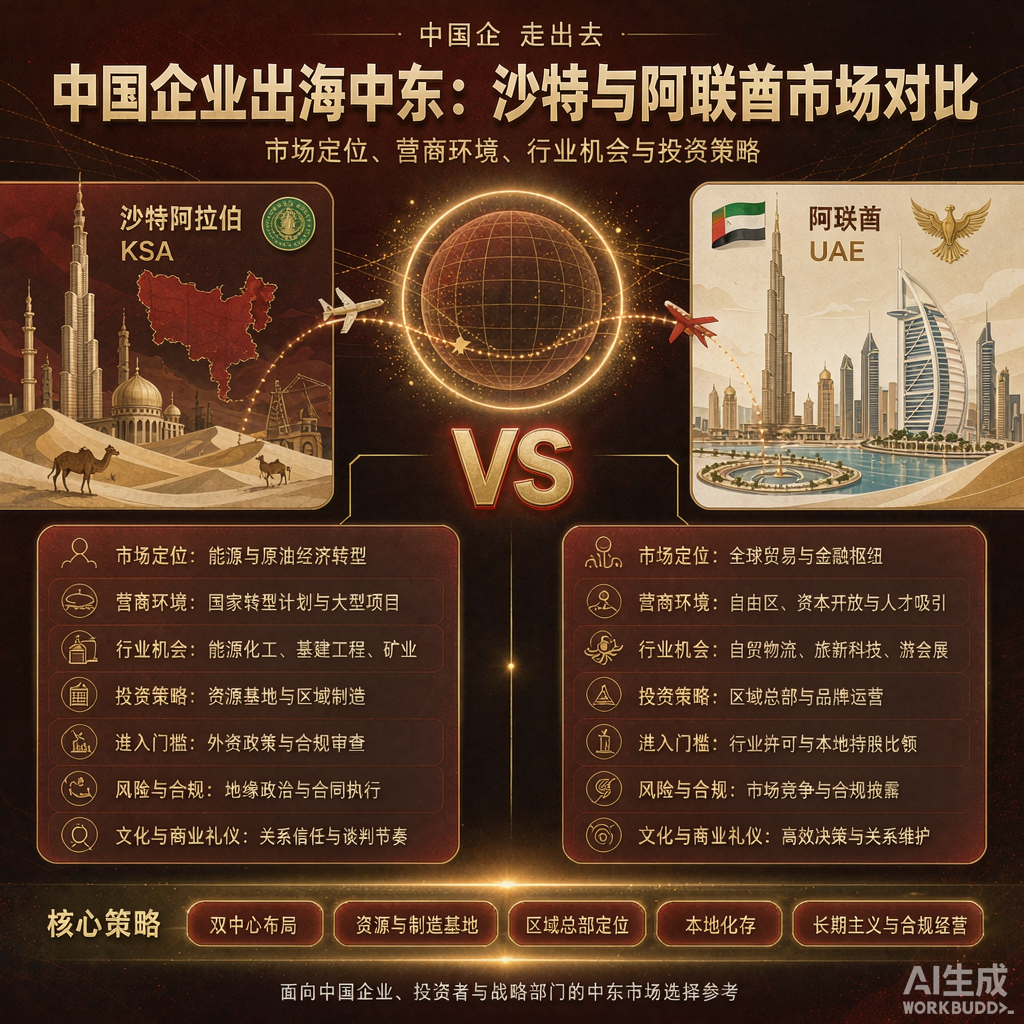
很多企业出海卡在同一个阶段:订单能拿,实体难管。沙特投资部已明确表达从「贸易伙伴」向「投资合伙人」升级的战略意愿,欢迎共同投资、联合投资与协同创新;与此同时,东南亚各国监管逻辑正同步从形式审核转向实质穿透、从注册时合规转向全周期合规。过去「注册一家名义公司、找本地人代持、实际控制留在幕后」的操作空间正在收窄。
一、四个高频能力缺口
| 缺口 | 典型表现 | 外部约束 |
|---|---|---|
| 经济实质管理 | 空壳办事处、董事会与档案留在境内 | 沙特RHQ、阿联酋自由区合格收入认定 |
| 本地用工与团队 | 沙特化配额达标困难、缺常驻高管 | Nitaqat、RHQ至少3名高管+1名常驻董事 |
| 全周期合规 | 只管注册,不管数据、税务、用工持续义务 | 泰国PDPA、数据本地化存储、外商投资审查 |
| 交易与补贴合规 | 海外并购未评估外部管辖风险 | 欧盟FSR 2026上半年公开案件近250起 |
二、本地化不是成本中心,而是准入条件
中东的开放是真实的,但门槛不在准入、在执行:沙特「2030愿景」部分项目正在重排优先级,企业需关注项目动态、避免投资沉淀;经济特区要求实体运营具备商业实质;伊斯兰文化带来的商务节奏与决策周期也需要纳入项目排期。
- 供应链协同降低落地难度:跟随链主进入产业园区,比独立开拓更易于满足本地配套与用工要求。
- 双节点结构更稳妥:阿联酋承担区域总部、结算与中转,沙特实体承接本地订单与特区优惠,但需注意RHQ对董事会召开地与档案留存地的硬性规定。
- 合规资料可复用:成本、价格、原产地、补贴与股权结构资料,同时服务于贸易救济应诉与FSR申报。
三、组织补齐的顺序
建议按「合规底线 → 本地团队 → 决策授权 → 复盘机制」四步推进:先把经济实质、数据与税务的持续义务做成清单;再配置满足配额与常驻要求的本地团队;随后明确本地实体的定价、签约与用印权限;最后按季度复盘政策变化对项目收益的影响。
值得注意的是,欧盟FSR已首次适用于中资企业主导的跨境并购(京东收购CECONOMY案,2026年5月启动、7月发出正式异议声明),并对中国风电企业启动深入调查。交易结构与优惠融资的合规评估,应前移到签约之前。
实操清单:现在就该做的几件事
- 列出各海外实体的经济实质、数据、税务与用工持续义务清单。
- 核查RHQ或自由区资格条件是否持续满足,避免优惠被追溯调整。
- 制定本地用工配额与常驻高管的年度配置计划。
- 明确本地实体的定价、签约、用印权限与总部审批边界。
- 在跨境并购或大额补贴项目签约前完成FSR等外部管辖风险评估。
结语:本地化经营的分水岭,不是有没有注册公司,而是有没有一支能持续满足实质、用工、数据与税务义务的团队。把组织能力补齐,优惠政策才不会变成合规负债。